
Llevo años siguiendo el lujo inmobiliario de Londres y pocas veces he visto un mercado tan malinterpretado. Mientras los titulares anunciaban la huida del capital extranjero, el segmento de viviendas por encima de 10 millones de libras cerraba 121 operaciones en los doce meses hasta septiembre de 2026, idéntica cifra que el periodo anterior, con un desembolso agregado de 2.400 millones de libras: un 14% más.
El dato procede de Knight Frank y conviene leerlo con precisión. No hay menos transacciones: hay exactamente las mismas. Lo que crece es el importe, y eso solo ocurre cuando se vende lo caro. En un mercado que acumula una década de golpes fiscales y políticos, la señal es bastante elocuente.
Qué hay realmente detrás de las 121 ventas de más de 10 millones de libras
El primer malentendido consiste en creer que Londres se ha abaratado. No es exactamente eso: se ha corregido. Los precios del prime central London acumulan una caída del 22% desde el máximo de agosto de 2015, según la misma serie de Knight Frank. Ese ajuste, y no un rebrote de la demanda, es el verdadero motor de la reactivación.
Hay tres razones por las que un activo con tipos altos, sin régimen non-dom y con un stamp duty que desanima a cualquiera sigue colocando casas de ocho cifras en el centro de la capital.
- Base familiar: colegios y universidades de primer nivel siguen siendo el argumento número uno para una vivienda que se ocupa entre ocho y doce semanas al año.
- Zona horaria y acceso: Londres permite operar con Asia por la mañana y con Estados Unidos por la tarde, algo que Mónaco o Dubái no resuelven.
- Precio de entrada: quien compraba en 2015 compite hoy con menos postores y con un margen de negociación que entonces no existía.
Ese tercer punto explica el resto del artículo. El comprador de este segmento no necesita vender: necesita comprar bien.
Londres no ha recuperado su mercado de lujo por demanda: lo ha recuperado porque por fin ha aceptado bajar el precio.
Y aquí está el matiz que separa el dato del titular. Los 2.400 millones no se han repartido entre más manos, sino entre las mismas manos con más criterio. El mercado no está eufórico; está selectivo.
El 82% de las ventas se cierra por debajo del precio pedido
Los datos de Coutts sobre el prime londinense son aún más reveladores: alrededor del 82% de las operaciones por encima del millón de libras en el tercer trimestre se cerraron por debajo del precio de salida. El precio de la web es hoy un punto de partida, no una referencia.
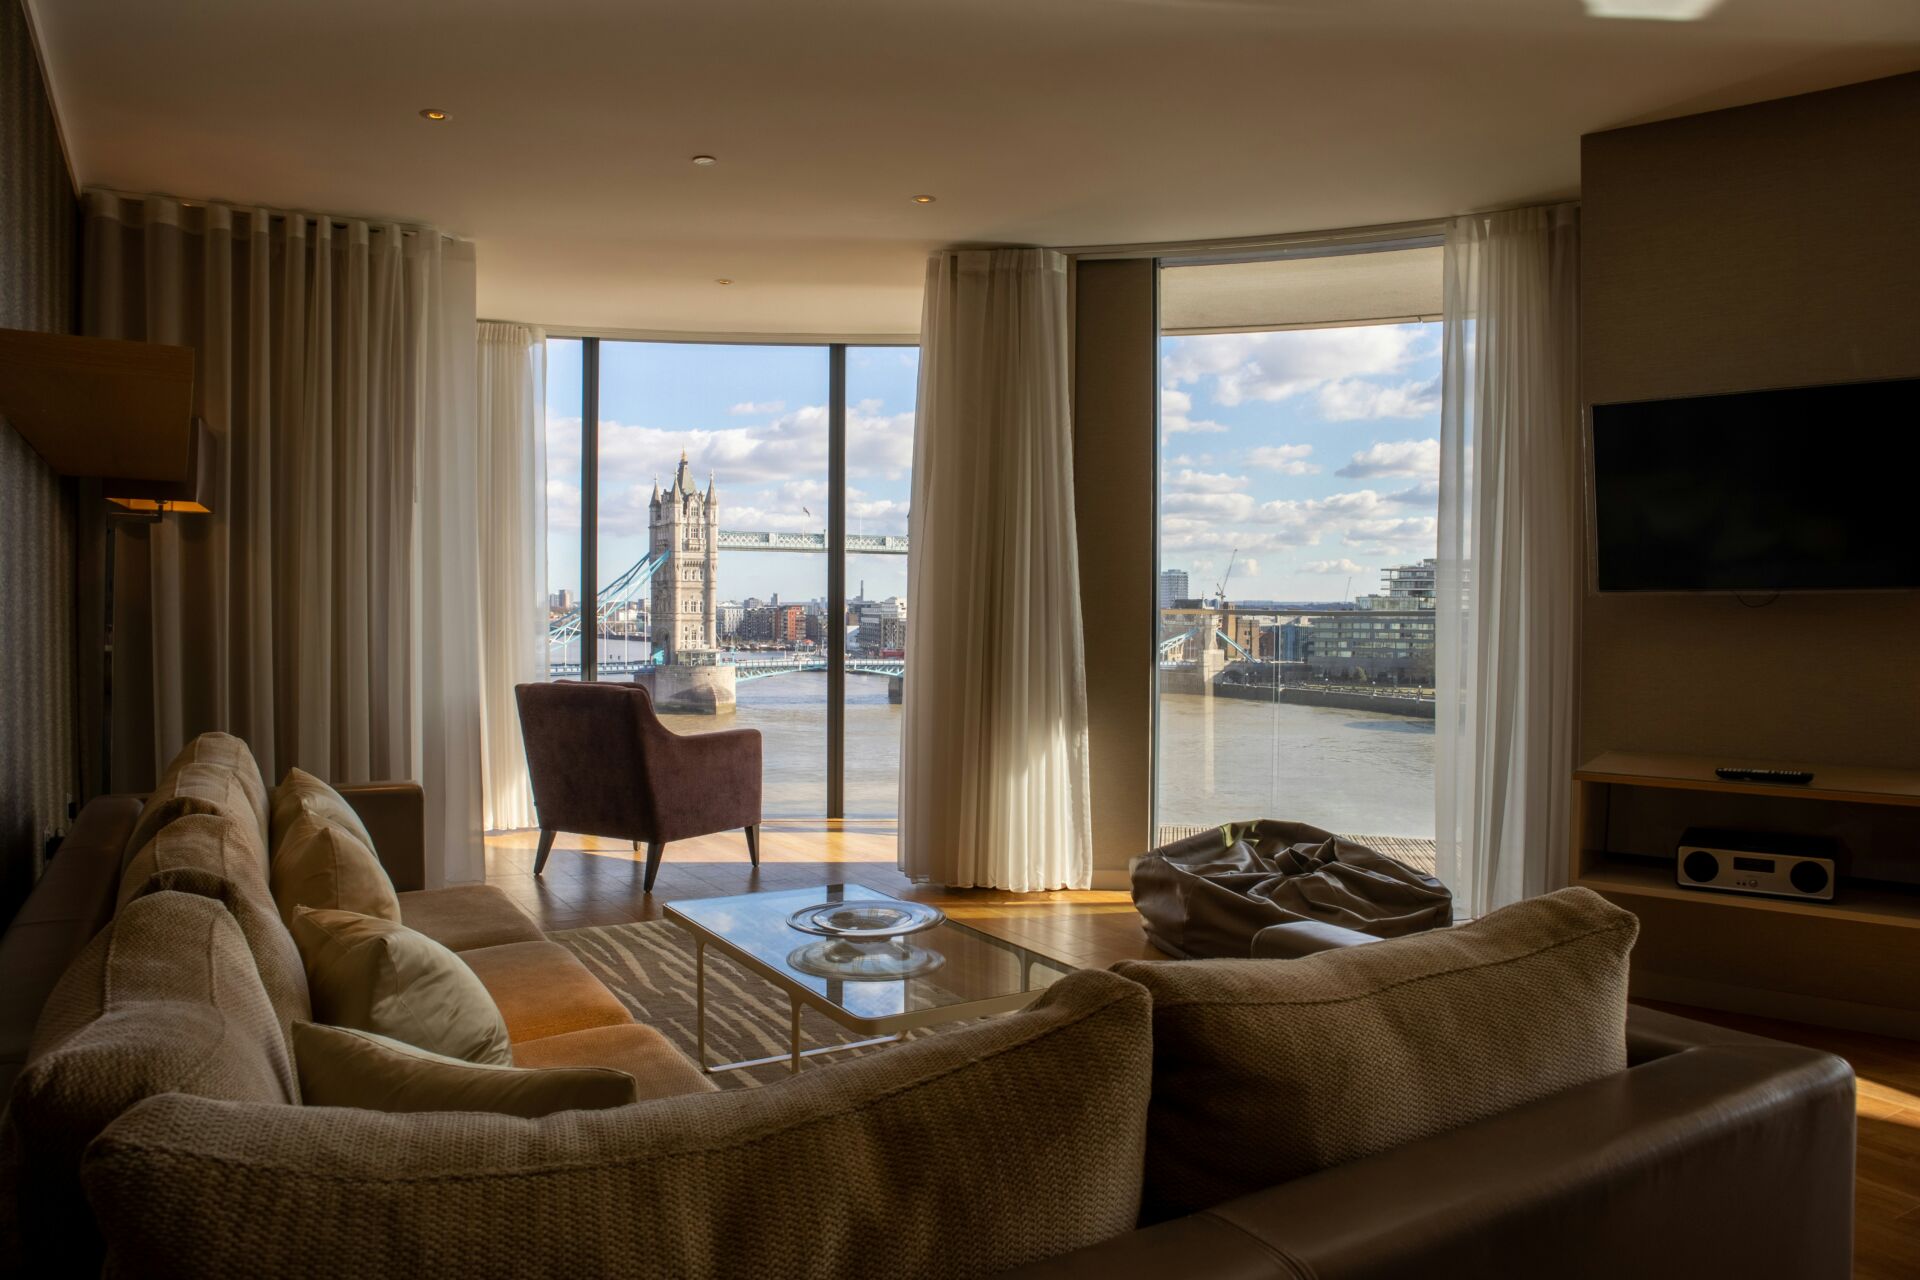
Alex Webster, responsable de financiación de Coutts, lo resume sin adornos: los compradores se toman su tiempo, son muy selectivos y negocian duro. La clave está en que muchos llegan con liquidez propia o con líneas de crédito respaldadas por inversiones, lo que les permite esperar sin coste emocional.
¿Dónde se mueve el dinero? Coutts detecta actividad creciente en Fulham y Earl’s Court, con subidas intertrimestrales e interanuales en transacciones de más de un millón. Y un patrón que se repite: lo que está listo para entrar a vivir se vende; lo que exige obra, se negocia.
Ahí hay un cálculo que muchos compradores extranjeros subestiman. Un presupuesto de reforma amplio no compensa dos años de obras, licencias, sobrecostes de materiales y la imposibilidad de usar la casa. El turnkey cotiza con prima porque compra tiempo, y el tiempo es el único lujo que no se puede adquirir después.
El precio de lista en el prime londinense ya no es un precio: es una hipótesis de trabajo.
Análisis: dónde está el valor real y dónde está el riesgo
Mi lectura es que estamos ante una ventana, no ante un ciclo. El diferencial del 22% frente al pico de 2015 ha devuelto al mercado londinense algo que había perdido: capacidad de negociación para quien paga en efectivo y no depende de financiación bancaria. Eso sí, no todos los códigos postales se comportan igual.
El riesgo está en confundir corrección con ganga. Un inmueble con problemas estructurales de ubicación —ruido, acceso, falta de luz, planta baja sin jardín— sigue tardando meses en encontrar comprador aunque su precio baje. La resiliencia de la que hablan las consultoras se concentra en direcciones consolidadas y en producto terminado, no en el promedio del distrito.
El segundo riesgo es fiscal y no va a desaparecer. La supresión del régimen non-dom y el stamp duty progresivo encarecen la tenencia y la transmisión, y cualquier comprador con estructura societaria debería modelar el coste total antes de firmar. Nadie compra una casa de doce millones por el precio de la casa.
Para quien tenga capital y horizonte, el argumento es sólido: escuelas, cultura, restaurantes y huso horario no se replican en Mónaco ni en Dubái. Para quien busque rentabilidad rápida, la respuesta sigue siendo no. Webster lo dice con prudencia y con razón: no hay recuperación generalizada, hay demanda selectiva del producto correcto.
Un último detalle operativo que el comprador agradece. En este segmento la negociación empieza por la valoración, no por la visita: quien llega con el precio del metro cuadrado de la calle y tres comparables cerrados en la misma finca negocia mejor. Quien llega con una corazonada, paga la prima.
💎 Ficha de Exclusividad: vivienda turnkey de más de 10 millones de libras en el prime central londinense
- El producto / experiencia: Casa o piso terminado, sin reforma pendiente, en direcciones consolidadas de Mayfair, Belgravia o Chelsea. El umbral de 10 millones de libras define el segmento super-prime, no una tipología concreta.
- Dónde conseguirlo: División super-prime de Knight Frank y su Private Office; financiación estructurada con Coutts para compradores con cartera de activos invertibles. Fuera de esos canales, el acceso a producto real es residual.
- Precio estimado: Desde 10 millones de libras como suelo del segmento. Sobre costes añadidos: stamp duty progresivo, supresión del régimen non-dom y gastos de estructura societaria.
- Ventajas de usarlo — el valor real: Comprar en un mercado corregido un 22% desde 2015, con el mismo número de operaciones que el ejercicio anterior y margen real de negociación en ocho de cada diez transacciones.