
La valoración de Koenigsegg acaba de cruzar los 1.300 millones de euros. La operación que lo permite es, sobre el papel, modesta: 65 Equity Partners, firma con sede en Singapur y propiedad total de Temasek, se queda con algo más del 7% del fabricante sueco.
En dinero, unos 90 millones de euros por el paquete. Pero el dato interesante no es el porcentaje, sino lo que dice del modelo: una empresa que entrega alrededor de 70 coches al año y que ya los tenía vendidos antes de que entraran en la línea de montaje.
300 coronas por acción: la cifra que ordena toda la valoración
El precio por título es la parte que casi nadie mira y la que explica el resto. En esta ronda, cada acción nueva se ha tasado a 300 coronas suecas, frente a las 191 de la ampliación de 2024. Son 57 puntos porcentuales más en dos ejercicios para una compañía que fabrica menos de cien coches al año.
De esos 90 millones que vale el 7%, solo una parte pequeña entra en caja: en torno a 20 millones de euros de capital nuevo. El resto son títulos existentes que cambian de manos. Johan Ekdahl, director financiero, lo resumió sin adornos: la jugada consiste en incorporar «un buen socio minoritario para el futuro» y ganar margen de maniobra, aunque la casa puede financiar sus proyectos con recursos propios.
Dos movimientos más completan el mapa. Chieftain Capital Management, family office neoyorquino que ya estaba dentro, amplía y quedará con algo más que el nuevo socio. Y Christian von Koenigsegg conserva la mayoría y la dirección, con Alex Stirling, co-head de Europa de 65 Equity, ya sentado en el consejo.
70 coches, 170 millones de dólares y tres años de pedidos por delante
La foto operativa es la que de verdad sostiene la valoración. Koenigsegg emplea a más de 800 personas en Ängelholm y prevé entregar unos 70 vehículos en su ejercicio, con una cartera de pedidos que se extiende más de tres años. Ventas de aproximadamente 170 millones de dólares y un beneficio operativo que más que se triplicó hasta 115 millones de coronas.
Los ingresos han crecido cerca de un 80% desde 2022. Y aquí está el matiz que conviene subrayar: si divides 170 millones entre 70 coches, el ticket medio ronda los 2,4 millones de dólares por unidad, cifra que se queda corta en las configuraciones más cargadas. La valoración equivale a unas 7,6 veces ventas, un múltiplo impensable en el automóvil convencional.
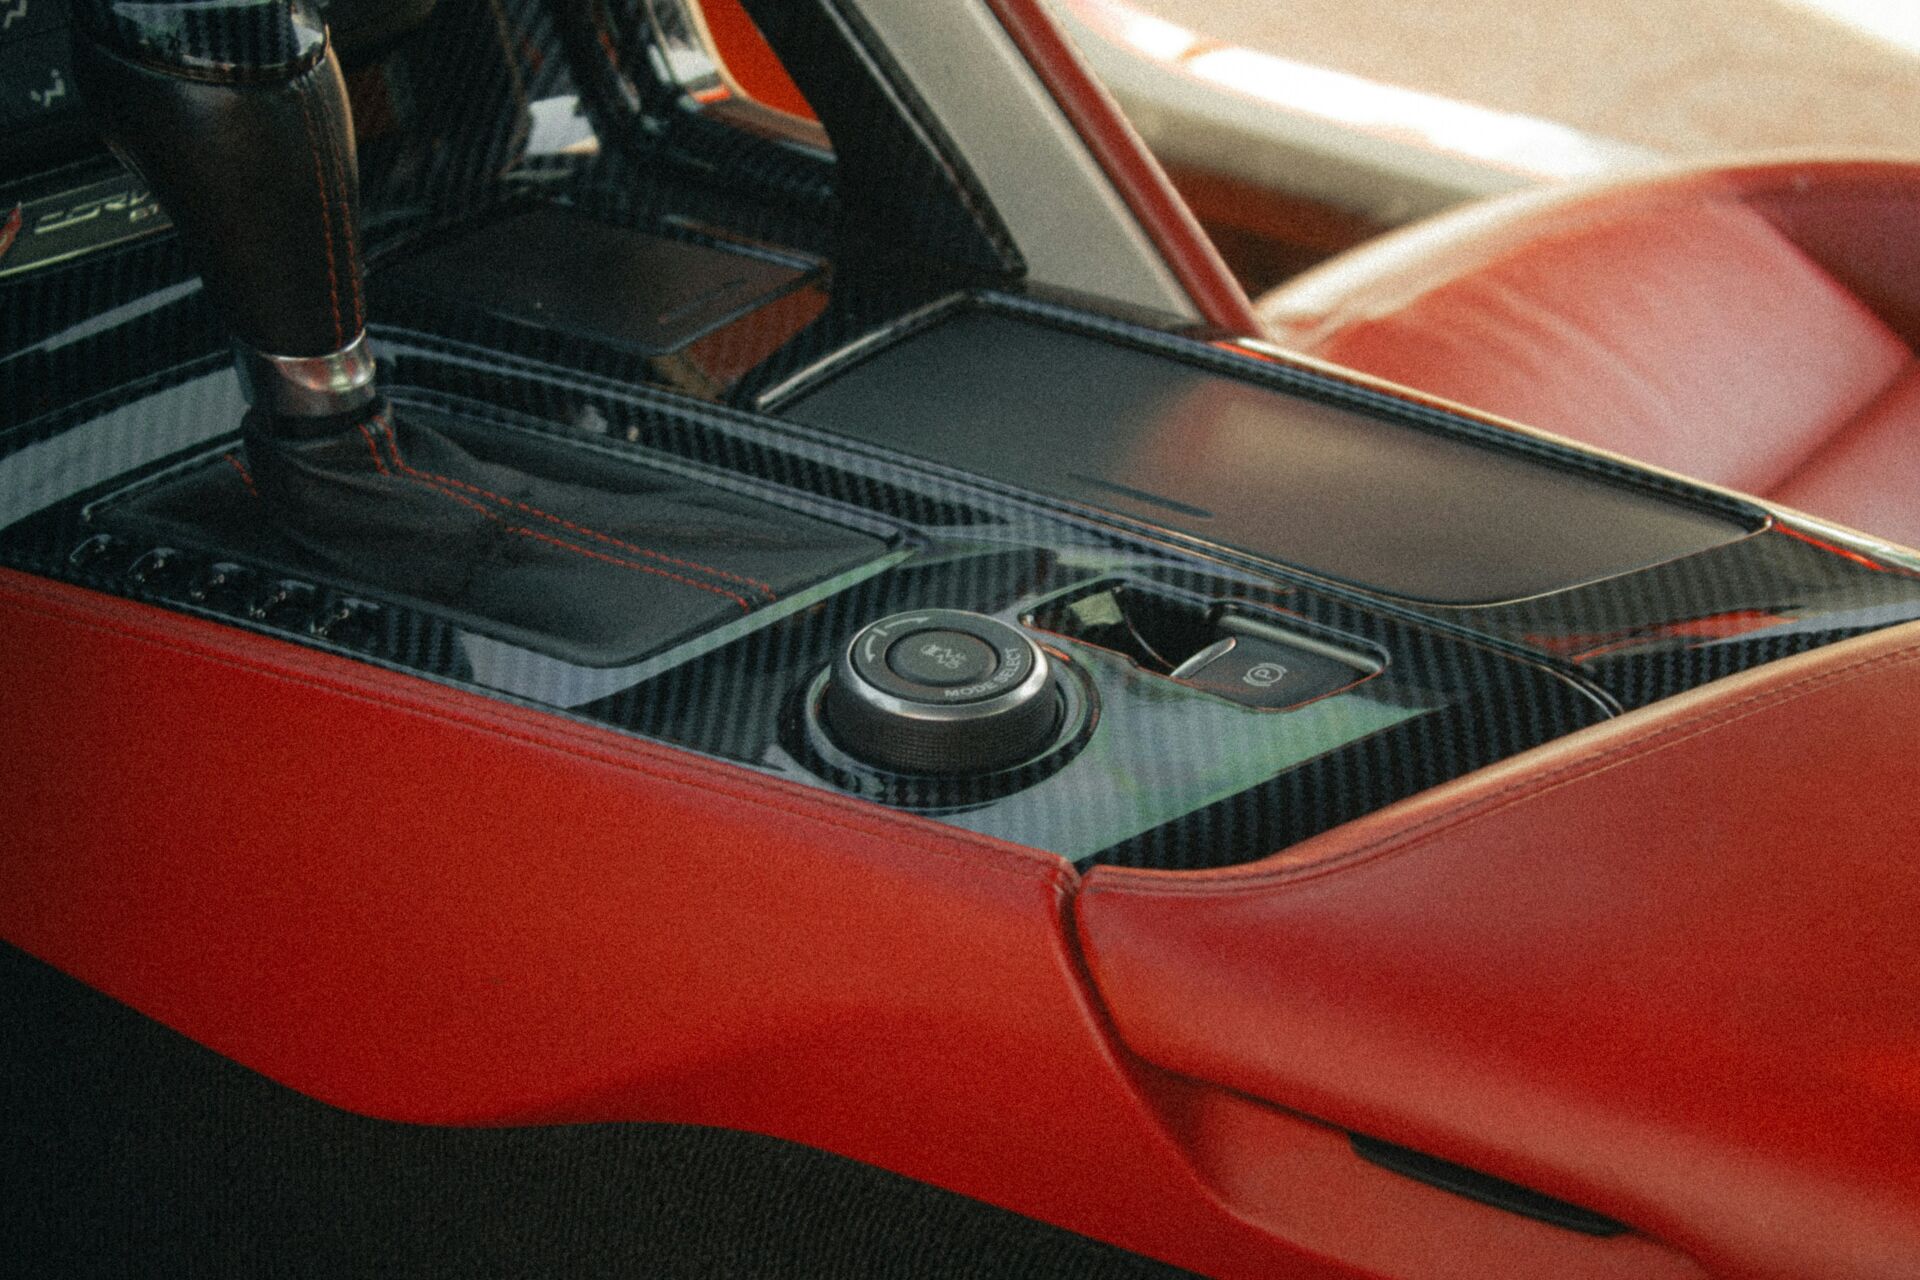
No es un fabricante de coches. Es una casa de encargo con cadena de montaje. Cada unidad se configura con el cliente, se firma antes de existir físicamente y se paga por hitos de producción. Ese modelo convierte el libro de pedidos en una suerte de financiación anticipada y explica por qué un inversor institucional acepta pagar 300 coronas por acción sin que la compañía necesite su dinero.
Koenigsegg no vende coches: vende posiciones en una lista de espera de tres años. Y eso, en un balance, se llama visibilidad.
Temasek pone un pie en el lujo industrial europeo con esta operación, la cuarta de 65 Equity en el continente en dos años y la que eleva su volumen total de inversión a 2.000 millones de dólares. Su tesis es conocida: participaciones minoritarias y de largo plazo en empresas fundadas y controladas por familias.
Cuánto cuesta un Koenigsegg y por qué no hay tarifa pública
La pregunta me llega cada semana: cuánto cuesta un Koenigsegg. La respuesta honesta es que no existe lista de precios al uso. La marca de Ängelholm no compite en el escaparate de configuradores públicos; cada contrato se cierra de forma privada, con un depósito que se escalona a medida que el coche avanza en producción.
Eso sí, con los números de la compañía en la mano, cualquier comprador puede situarse. Ventas de 170 millones entre 70 unidades dan ese ticket medio de 2,4 millones de dólares, y las variantes más extremas —el tren motriz híbrido de 2.300 CV del Gemera, sin ir más lejos— se colocan por encima. El Regera, ya descatalogado, se mueve en subasta con primas que dependen del historial y del kilometraje.
Lo que la valoración revela del mercado de hiperdeportivos
Mi lectura es que el mercado está premiando la escasez verificable, no el volumen. Koenigsegg produce menos de cien unidades al año, controla su cadena de proveedores y no depende de un grupo industrial para sobrevivir. En un sector donde casi todos los hiperdeportivos nacen dentro de un conglomerado, esa independencia es una anomalía que se paga.
La operación abre además la puerta a una salida a bolsa que la propia compañía admite como posibilidad lógica. Se transformó en sociedad anónima y estudia el paso al parqué, aunque desde la dirección se descarta a corto plazo: no antes de un par de ejercicios y solo si encaja. Lo que es más relevante para el comprador es que una cotización daría precio público y diario a un activo hoy opaco.
Una lista de espera de tres años vale más en un balance que cualquier fábrica: es demanda convertida en certeza.
¿Vale lo que cuesta? Para un cliente con patrimonio suficiente, el coche es lo de menos: compra acceso. La entrada al círculo de propietarios no se consigue con un talón, se consigue con paciencia y con la disposición a esperar tres ejercicios. Para el inversor, la advertencia de siempre: un múltiplo de 7,6 veces ventas exige que el crecimiento del 80% desde 2022 no se detenga.
Y un último detalle que los despachos manejan mejor que las revistas: la valoración de Koenigsegg no mide coches, mide la capacidad de una marca familiar para seguir decidiendo su propio ritmo. Mientras Christian von Koenigsegg conserve la mayoría, el calendario lo pone él. Eso, en el mercado del lujo, se llama control y no tiene precio de lista.
💎 Ficha de Exclusividad: Koenigsegg Gemera
- El producto / experiencia: Hiperdeportivo híbrido de cuatro plazas con tren motriz de 2.300 CV, producción artesanal en Ängelholm y configuración cerrada con cada cliente antes de que el coche se fabrique.
- Dónde conseguirlo: Solo a través del departamento de ventas privado de Koenigsegg en Ängelholm (Suecia) y sus socios seleccionados; no hay tienda ni tarifa pública, y la cartera de pedidos supera los tres años.
- Precio estimado: Sin precio de lista: se contrata por unidad y se abona por hitos de producción. Como referencia, el ticket medio de la compañía ronda los 2,4 millones de dólares.
- Ventajas de usarlo — el valor real: Acceso a un círculo de menos de cien propietarios nuevos al año y a un coche que no se devalúa por saturación: la marca no puede inundar el mercado aunque quiera.