
Las propinas que llegan a tu bolsillo no son invisibles para Hacienda. Y esa es solo la primera mitad de la historia: la segunda depende de quién las recoja y las reparta.
En España, la propina sigue siendo ese gesto voluntario del cliente que casi nadie discute. Sin embargo, cuando se convierte en una cantidad recurrente que complementa el sueldo, entra en el terreno de la fiscalidad y de la cotización. La pregunta que muchos trabajadores de hostelería, reparto o servicios se hacen es sencilla: ¿tengo que declarar las propinas? La respuesta corta es sí. La completa tiene matices que afectan a tu nómina y a tu futura pensión.
Qué dice Hacienda sobre las propinas: son rendimiento del trabajo
Para la Agencia Tributaria, una propina es un rendimiento del trabajo: una retribución que recibes por tu actividad profesional, aunque no salga del bolsillo del empresario. Da igual que el cliente te la entregue en mano o que la deje sobre la barra. Fiscalmente, ese dinero forma parte de tu base imponible del IRPF y debe sumarse al resto de tus ingresos en la declaración de la renta.
Eso no significa que Hacienda persiga cada moneda de dos euros. Significa que, si la propina pasa por una nómina porque la empresa la recauda y la reparte, aparecerá con su correspondiente retención. Y si se queda en tu bolsillo sin registro alguno, la obligación de declararla sigue existiendo aunque nadie te la retenga. La carga fiscal no desaparece por falta de papel.
Cuándo cotizan a la Seguridad Social: la clave es quién las gestiona
Aquí está el punto que marca la diferencia real. La cotización no depende del importe, sino de la naturaleza del pago y de quién lo controla. Se distinguen tres escenarios.
- Propina directa y sin registro: el cliente se la entrega al trabajador y no pasa por ningún circuito formal. No hay cotización porque no hay salario declarado.
- Propina gestionada y repartida por la empresa: el clásico bote común, el reparto por turnos o el porcentaje fijado en el ticket. Aquí la empresa actúa como pagadora, la cantidad aparece en la nómina y cotiza a la Seguridad Social como cualquier complemento salarial.
- Propina regulada por convenio colectivo: si el convenio del sector o de la empresa la recoge como parte de la retribución, se integra en el salario y sigue el mismo camino: retención y cotización.
La lógica es sencilla: si la propina funciona como salario, se trata como salario. Y eso tiene una consecuencia positiva que casi nadie menciona. Cotizar por esas cantidades también engorda tu base de cotización, es decir, tu futura jubilación, tu baja médica o tu prestación por desempleo. Cobrar en negro hoy también es cobrar menos mañana.
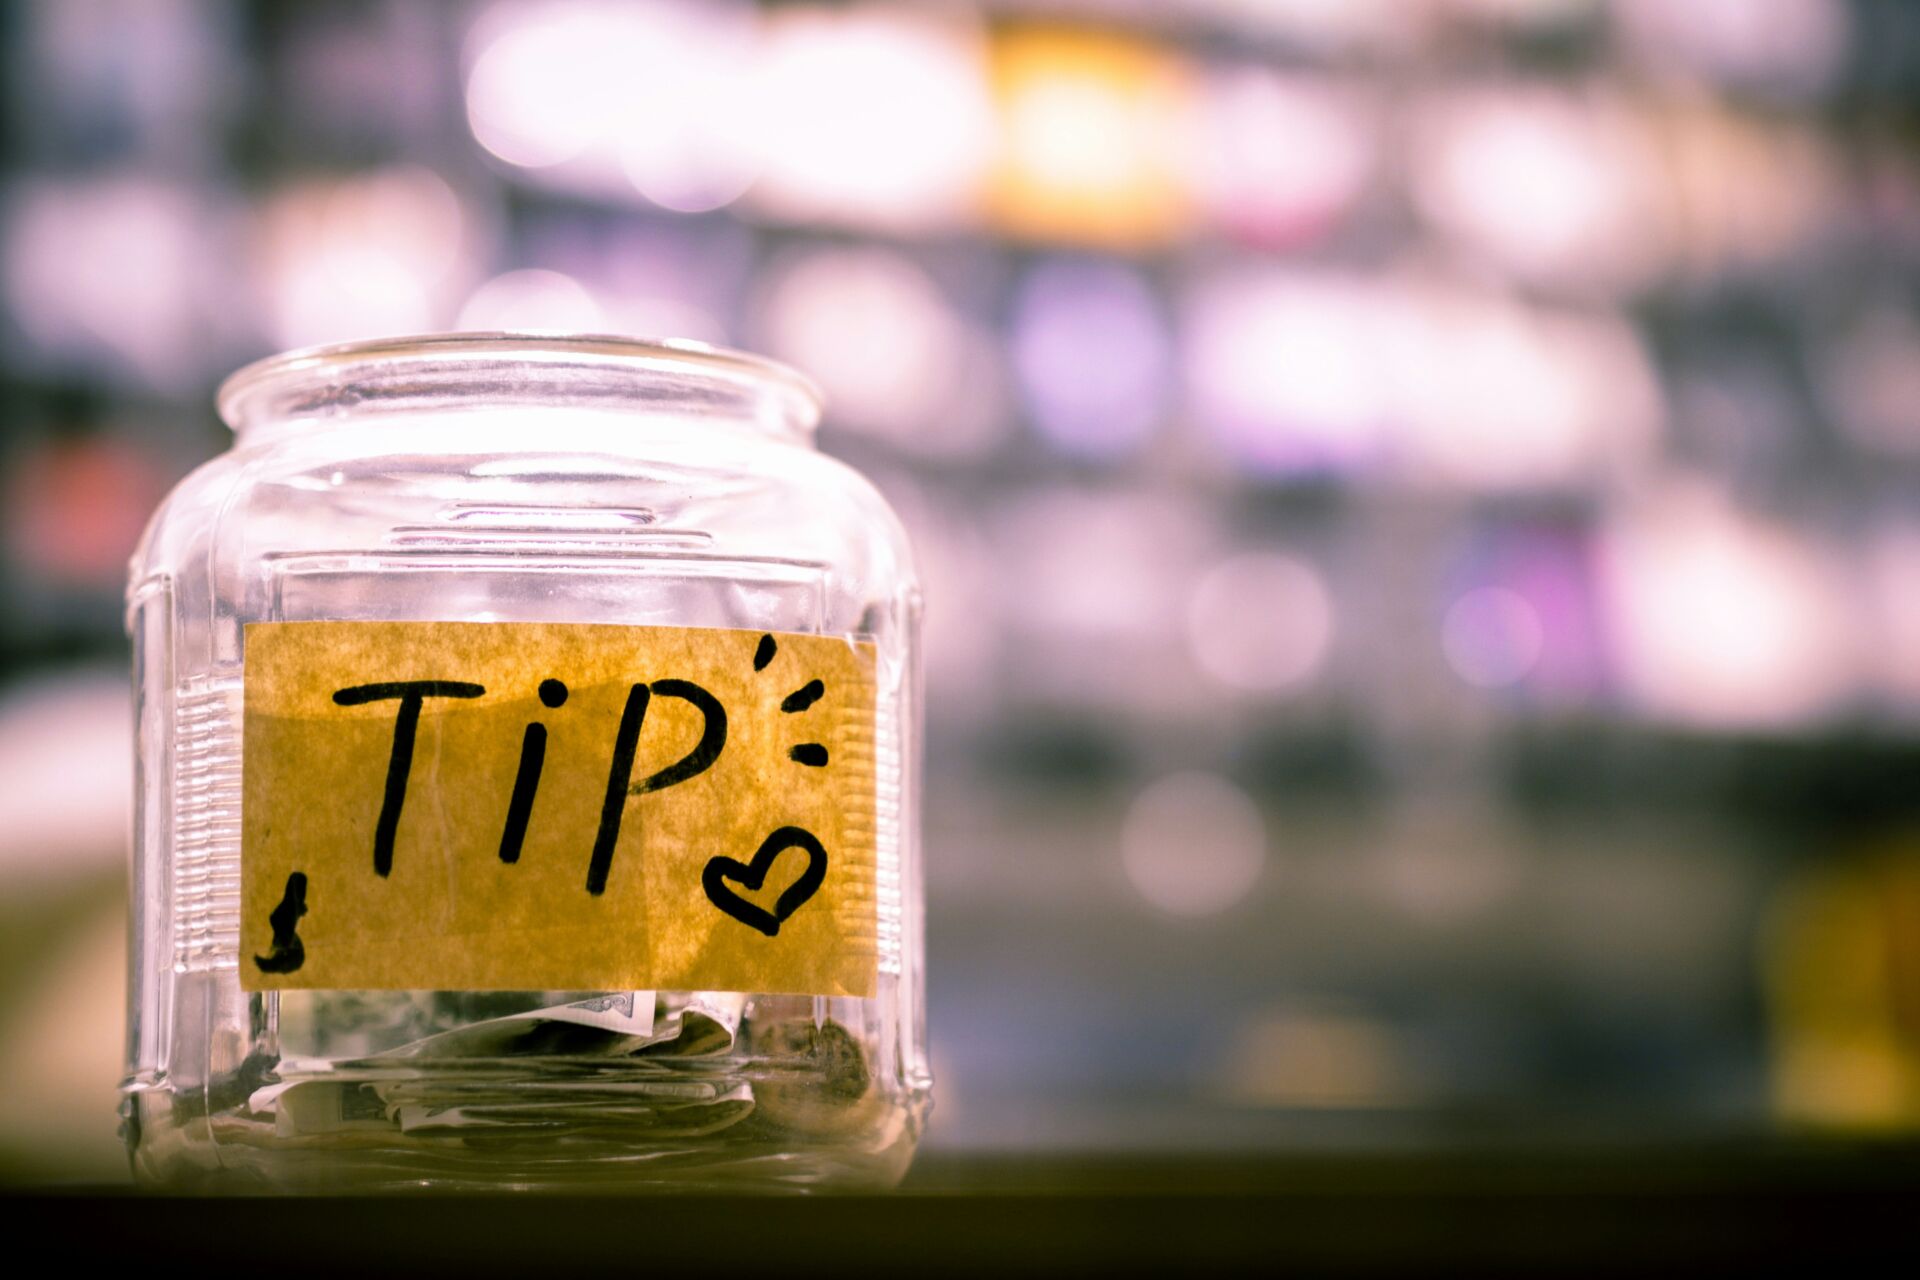
Una propina es un gesto del cliente, no una limosna ni un salario encubierto. El problema aparece cuando nadie sabe cuál de las tres cosas es.
El limbo del trabajador de hostelería: por qué esto importa más de lo que parece
La teoría es limpia. La práctica, bastante menos. En la hostelería española convive un bote tradicional que se reparte al final del turno con una nómina que a veces no refleja ni el reparto ni la retención. Y en medio, un trabajador que no sabe si su propina es un extra, un complemento o un salario encubierto. En temporada alta, sobretodo en zonas turísticas, el volumen de propinas crece y la opacidad también.
El primer paso es dejar de tratar la propina como algo informal. Pide por escrito el criterio de reparto en tu próximo turno: cuánto se recauda, cómo se divide, qué porcentaje queda en la empresa y cómo aparece reflejado en la nómina. No es una petición agresiva; es la información que necesitas para comprobar si tus cotizaciones son correctas.
El segundo paso es mirar el convenio colectivo de tu sector o provincia, porque ahí se decide si la propina forma parte de la retribución o queda fuera. Cabe recordar que muchos convenios de hostelería dedican artículos enteros al reparto del bote y que una empresa no puede aplicar condiciones peores que las del convenio que le corresponde.
Consulta siempre tu convenio colectivo o a un abogado laboralista o sindicato antes de tomar decisiones sobre derechos específicos: las condiciones concretas varían según el sector, la empresa y tu situación personal.
Dicho esto, conviene ser honesto con las limitaciones. En un bar de tres empleados, reclamar puede generar tensión, y no todos los trabajadores tienen la misma red de apoyo ni la misma estabilidad contractual. Si percibes que el reparto es opaco o que las propinas no están cotizando cuando deberían, la vía más segura es acudir a un sindicato o a la Inspección de Trabajo, no improvisar una conversación al cierre del local.
Y aquí está el matiz que el discurso oficial suele olvidar: ninguna propina debería compensar un salario por debajo de convenio. Si tu sueldo base depende del bote para ser digno, el problema no es fiscal, es de estructura salarial. Aplicar la norma no arregla eso por sí sola, pero al menos pone cada cosa en su sitio.
Declarar una propina no te empobrece; cotizar por ella es lo que convierte hoy un billete suelto en una pensión mañana. La opacidad, en cambio, siempre acaba costando.
📋 Ficha Laboral: propinas, IRPF y cotización
- Qué tengo que saber: las propinas son rendimiento del trabajo y tributan en el IRPF, pero solo cotizan a la Seguridad Social cuando las gestiona y reparte la empresa o cuando las recoge el convenio colectivo.
- A quién afecta: trabajadores por cuenta ajena de hostelería, comercio, reparto y servicios que reciben propinas de forma habitual, con especial incidencia en contratos a tiempo parcial y en temporada turística.
- Fechas clave: de aplicación inmediata. Revisa tu nómina y tu convenio antes de la próxima campaña de temporada alta y guarda copia del criterio de reparto por escrito.