
Marriott suma ya 115 residencias de marca en EMEA: 36 abiertas y casi 80 en desarrollo en 23 países y territorios. La cifra, presentada en el Resort and Residential Hospitality Forum, convierte a la región en el 37% del pipeline residencial global del grupo. Y explica por qué los patrimonios europeos miran este producto antes que el chalet de siempre.
Llevo años siguiendo el mercado de branded residences y el dato que de verdad importa no es el total, sino la velocidad. La cartera EMEA de Marriott ha crecido cerca de un 60% en tres años. Eso no es una moda: es un cambio de modelo inmobiliario.
Qué hay detrás de las 115 residencias de marca de Marriott en EMEA
El desglose importa para quien compara mercados. 36 proyectos operativos, casi 80 en distintas fases de desarrollo, 23 países. Más de un tercio de todo lo que el grupo tiene en marcha en el mundo dentro de esta categoría está hoy en Europa, Oriente Medio y África.
El motor es el lujo. Alrededor del 75% de los acuerdos firmados en la región corresponden a las enseñas de alta gama: St. Regis, Ritz-Carlton, JW Marriott, Luxury Collection y W. El resto se reparte entre premium —Westin, Renaissance, Autograph Collection, Tribute Portfolio— y ese mix revela algo: el comprador quiere la marca, pero no todos llegan a la cúspide.
Londres sigue siendo el termómetro del segmento. Tres residencias de lujo abiertas, entre ellas The Residences at The Westin London City y The Lucan, Autograph Collection Residences, más tres proyectos en cartera. Mánchester espera la apertura de W Residences en 2027.
Las últimas incorporaciones dibujan el mapa: The Residences at The St. Regis Limassol en Chipre, Palacio Residencial Sagasta —Luxury Collection— en Madrid, The Residences at The St. Regis Marbella Resort y JW Marriott Residences Abu Dhabi Yas Island. En paralelo, tres mercados nuevos: W Residences Sardinia, The Residences at Port Marseillan en Francia y JW Marriott Residences Tashkent en Uzbekistán.
Lo que cuesta entrar: el precio real de una residencia de marca
Aquí está el matiz que no aparece en la nota de prensa. Una residencia de marca no se compra como se compra un piso: se firma la adhesión a un estándar hotelero que se mantiene durante décadas. Y ese estándar se paga dos veces.
Primero en la adquisición. El sector maneja horquillas de sobreprecio de dos dígitos frente a producto residencial equivalente sin marca, y en capitales prime esa prima aguanta porque el comprador no adquiere metros: adquiere conserjería 24 horas, gestión de alquiler, seguridad y un activo que el mercado secundario identifica por su nombre.
Después, en el mantenimiento. La cuota de comunidad y el management fee se calculan sobre el coste de operar un inmueble con estándar de cinco estrellas: recepción permanente, spa, mayordomía, jardinería de precisión. Es el capítulo que hunde a más propietarios que el precio de compra.
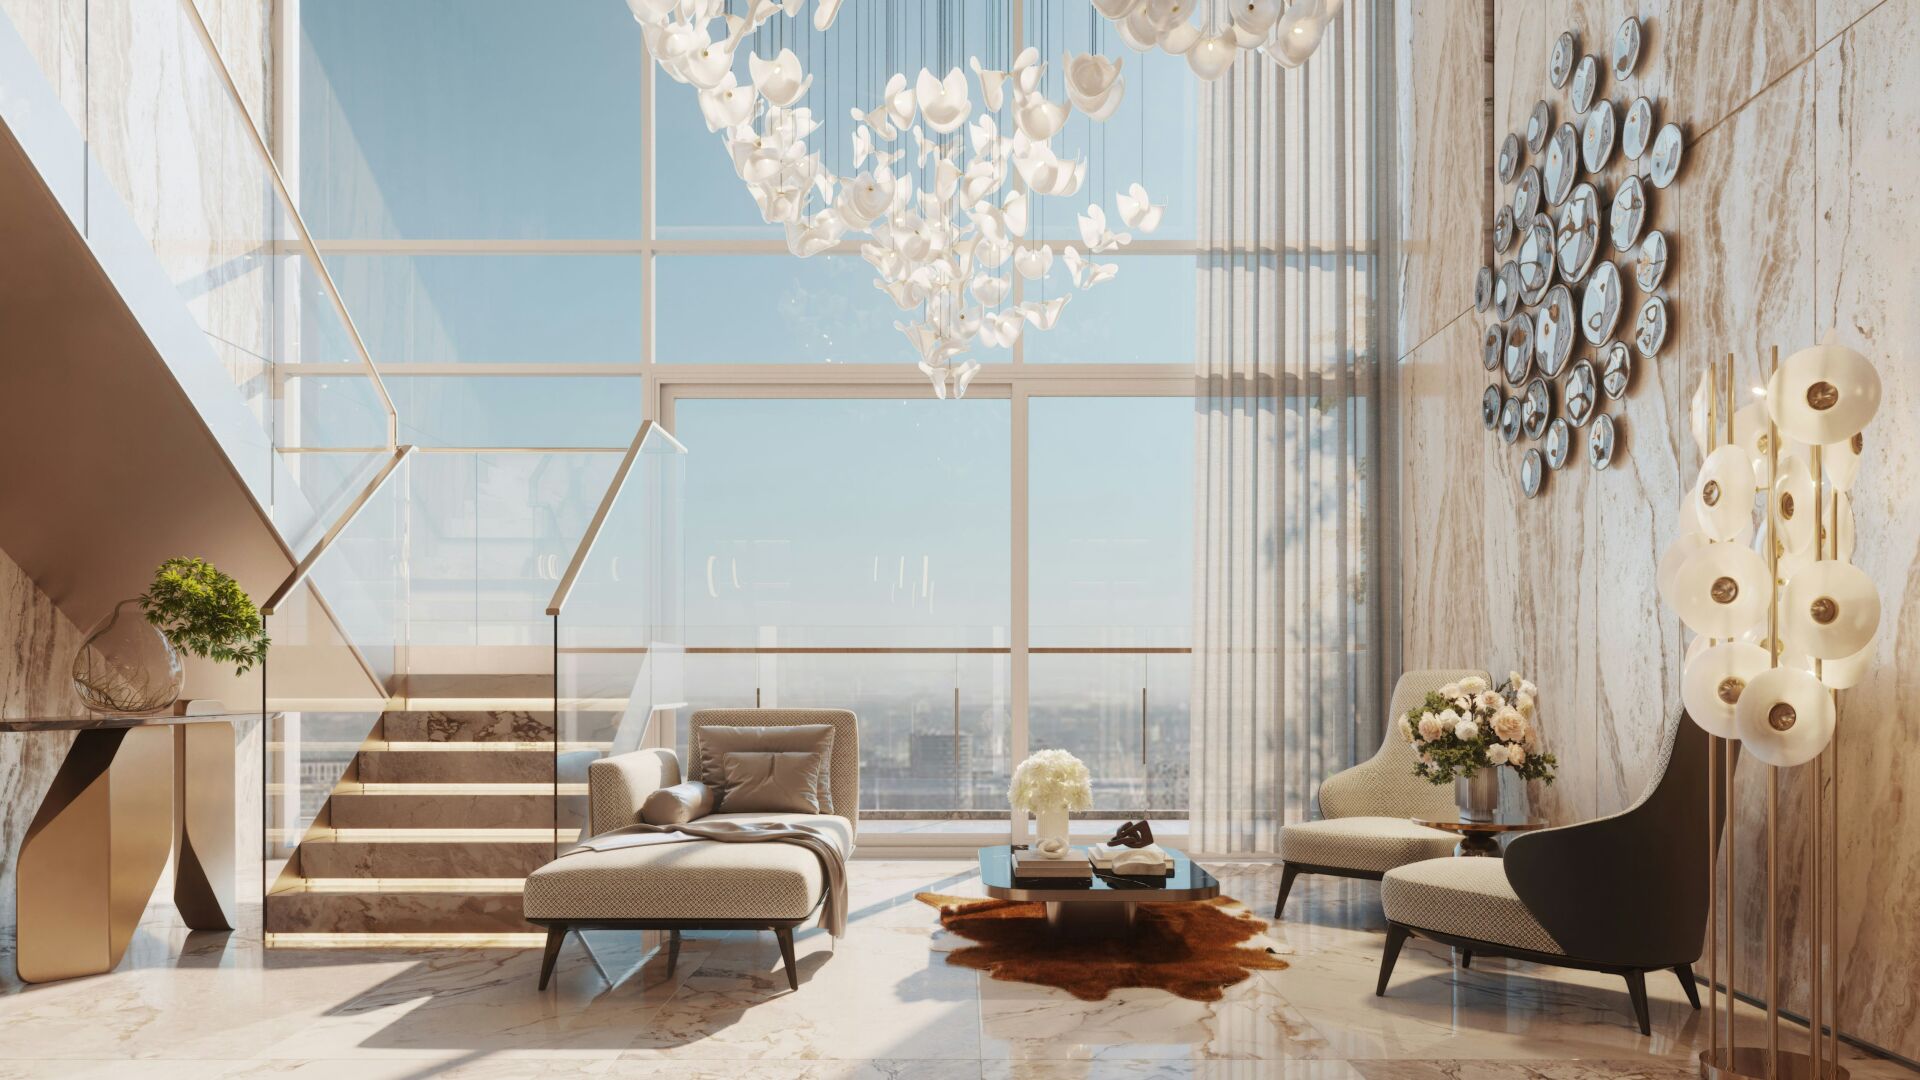
Hay un tercer coste, y es el que nadie firma con entusiasmo: la pérdida de control. El reglamento del operador decide cómo se reforma, a quién se alquila y con qué estándar se mantiene la fachada. A cambio, la reventa se apoya en un argumento que el propietario individual nunca tendrá: un comprador escribe el nombre de la marca antes que el de la urbanización.
Nadie compra una residencia de marca por los metros. La compra por el nombre que sigue en el contrato de gestión el día que decide vender.
Análisis: seis aperturas, un mercado y un comprador muy concreto
Marriott prevé abrir seis proyectos residenciales en la región antes de que cierre el ejercicio: The St. Regis Residences Financial Center Road en Dubái, la ampliación de Marriott Residences Al Barsha South, The Residences at The St. Regis Belgrade en Serbia, la primera fase de Marriott Residences Heliopolis en El Cairo, The Ritz-Carlton Residences en Diriyah —junto al sitio de At-Turaif, patrimonio de la UNESCO, en Arabia Saudí— y Sabàtic Sitges, Autograph Collection Residences, cerca de Barcelona.
Fíjate en la geografía de esa lista: Dubái, Belgrado, El Cairo, Riad y Sitges. No es una selección casual, es una tesis. El golfo financia, el Mediterráneo vende estilo de vida y los Balcanes capturan capital patrimonial que busca refugio con una marca reconocible en el rellano.
España es el test más interesante. Con Marbella, Madrid y Sitges en cartera, Marriott compite contra Aman, Four Seasons y Rosewood en un mercado donde el suelo prime escasea y la licencia hotelera es el verdadero cuello de botella. Mi lectura: el producto tiene sentido para quien vaya a usar la casa más de ocho semanas al año y quiera delegar su gestión; para el comprador puramente financiero, la liquidez sigue dependiendo del operador y del ciclo.
El lujo ya no se vende en metros cuadrados: se vende en servicios recurrentes que el propietario paga cada año, los vea o no.
Un dato final para calibrar el compromiso del grupo: en el último ejercicio Marriott firmó 25 acuerdos residenciales en EMEA y tres de cada cuatro fueron de lujo. Cuando una compañía firma a ese ritmo, el mensaje al comprador es inequívoco: la marca no va a desaparecer del edificio.
💎 Ficha de Exclusividad: The Residences at The St. Regis Marbella Resort
- El producto / experiencia: Residencias de marca bajo enseña St. Regis dentro del complejo Marbella Resort, con servicio de mayordomía, conserjería y acceso a las instalaciones hoteleras del grupo.
- Dónde conseguirlo: Equipo de ventas residencial de Marriott International en EMEA junto a la promotora local del proyecto; registro de interesados previo al lanzamiento comercial, sin venta directa en boutique.
- Precio estimado: No publicado por el operador. Al coste de adquisición hay que sumar cuota de comunidad y management fee anuales calculados sobre estándar hotelero de cinco estrellas.
- Ventajas de usarlo — el valor real: Marca reconocible en el mercado secundario, gestión delegada del alquiler y un nivel de servicio que un propietario individual no puede replicar por sí solo.