
El colchón financiero es lo que separa una renuncia meditada de una huida a ciegas. Casi nadie hace la cuenta antes de entregar el preaviso, y ahí empieza el problema: el día que sales por la puerta dejas de ingresar, pero el alquiler, la luz y la cuota del coche siguen exactamente igual.
Ese fondo, conocido también como fondo de emergencia, no es dinero para unas vacaciones ni un plan de pensiones. Es liquidez disponible para lo imprescindible, guardada en un sitio al que puedas llegar en 24 horas sin vender nada ni pedir un préstamo personal.
Y conviene saberlo desde el principio: renunciar al empleo por decisión propia no da acceso a la prestación por desempleo. La baja voluntaria no se cobra. Si no tienes ese dinero apartado, los meses sin nómina los financias tú. A base de tarjeta, si hace falta.
Consulta siempre tu convenio colectivo o a un abogado laboralista o sindicato antes de tomar decisiones sobre derechos específicos: las condiciones concretas varían según el sector, la empresa y tu situación personal.
Qué es un colchón financiero y qué te compra de verdad
Más allá de la definición contable, una reserva bien dimensionada hace tres cosas por ti. La primera es darte independencia: puedes evaluar una oferta sin la urgencia de quien necesita el primer sí para pagar el mes.
La segunda es tranquilidad mental. La angustia de no saber si llegarás a fin de mes condiciona el sueño, la concentración y hasta cómo te presentas en una entrevista. No es una frase bonita: es que rindes peor cuando tienes miedo.
La tercera es margen de tiempo. Cuando no te aprieta la necesidad, puedes rechazar una oferta con condiciones malas o esperar dos semanas a que aparezca la buena, sin quemar tu caché profesional aceptando lo primero que pase.
Un colchón financiero no te hace rico. Te compra lo único que cambia de verdad una decisión laboral: tiempo para pensar sin que el miedo firme por ti.
Hay un cuarto efecto, más silencioso. Sin reserva, cualquier imprevisto se resuelve con deuda o vendiendo inversiones en el peor momento del mercado. Con reserva, se resuelve con una transferencia y un suspiro.
Cuánto dinero necesitas: entre 3 y 12 meses de gastos fijos
No existe una cifra universal, pero sí una referencia bastante asentada entre los expertos financieros: el mínimo razonable equivale a entre tres y seis meses de tus gastos fijos. Si tu sector se mueve lento o vas a emprender, la horquilla sube a ocho o doce meses.
La clave está en la palabra «fijos». No multipliques tu sueldo. Multiplica lo que sale de tu cuenta cada mes aunque no hagas absolutamente nada:
- Vivienda: alquiler o hipoteca, suministros y gastos de comunidad.
- Alimentación y productos básicos de la cesta de la compra.
- Deudas y compromisos: préstamos personales, tarjetas, cuotas pendientes.
- Transporte y seguros obligatorios.
Suma esos cuatro bloques y multiplica por los meses que calculas estar fuera del mercado. Ese es tu objetivo mínimo. Si la cifra te asusta, perfecto: mejor descubrirlo hoy que la mañana del preaviso.
Cómo construir el colchón sin dejar de vivir: del 50/30/20 al preahorro
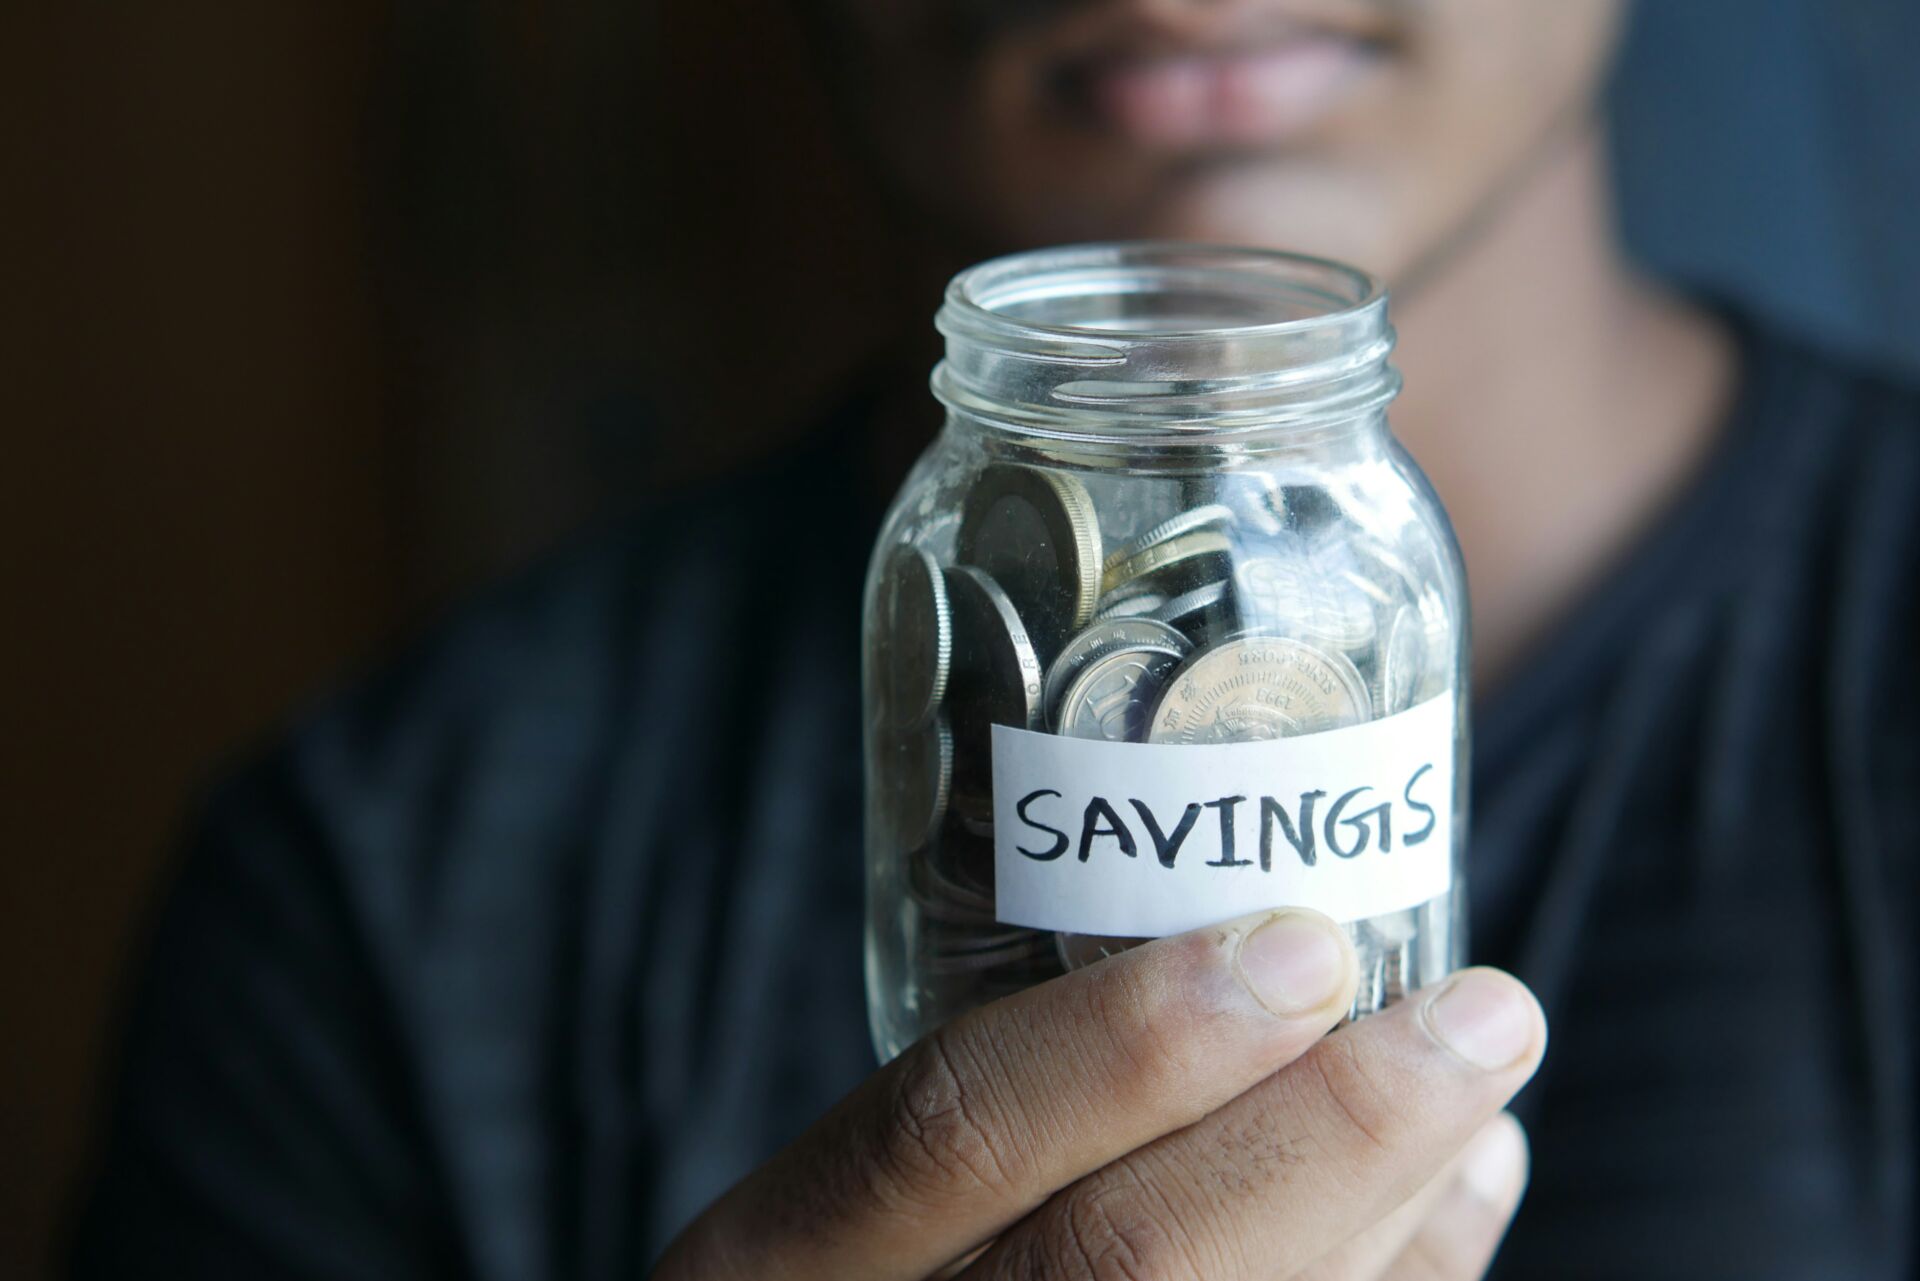
La referencia clásica es la regla del 50/30/20: la mitad del sueldo para necesidades básicas, el 30% para gasto personal y el 20% para ahorro. Si tienes una salida a la vista, ese 20% se queda corto. Muchos planes aceleran al 30% o al 40% recortando ocio durante unos meses.
El truco que mejor funciona no es la fuerza de voluntad, sino la automatización. Se llama preahorro y consiste en programar una transferencia a una cuenta separada el mismo día que cobras. Ahorras antes de gastar, no con lo que sobra, porque nunca sobra nada.
Después, dos revisiones rápidas. Primero, revisa tus suscripciones y cancela lo que no uses de verdad: streaming, gimnasio y aplicaciones suman una cuota mensual que casi nadie vigila. Segundo, audita los gastos hormiga, esos cafés, envíos a domicilio y compras de impulso que a final de mes sorprenden.
Si tu sueldo no te permite ahorrar el 20%, el problema no es tu disciplina: es la aritmética. Ajusta la meta, no la culpa.
El consejo que no funciona igual para todos: lo que el discurso del ahorro ignora
Conviene decirlo sin rodeos: ahorrar una quinta parte del sueldo no está al alcance de cualquiera. Con un alquiler que se come media nómina en buena parte de las ciudades españolas, el problema no es la disciplina, es la estructura. Quien te venda lo contrario te está culpando de algo que no controlas. Dicho esto, el colchón sigue siendo la herramienta más útil antes de renunciar: no te hace rico, pero sí logra que la decisión de irte no la tome la ansiedad.
Hay dos matices que el discurso del ahorro suele ignorar. El primero: si te vas por agotamiento, el dinero no cura el agotamiento; solo te compra tiempo para recuperarte. El segundo: no hace falta renunciar de golpe. Una reducción de jornada, un puesto con menos carga o un puente de trabajo por cuenta propia pueden ser transiciones más realistas que un salto al vacío.
En tu próxima semana laboral, haz esto: abre una hoja de cálculo, apunta tus cuatro bloques de gastos fijos, multiplica por seis y compara el resultado con lo que tienes hoy. Luego programa una transferencia automática, aunque sean 50 euros, para el día de cobro. No es la meta. Es el primer paso hacia ella.
📋 Ficha Laboral: colchón financiero antes de renunciar
- Qué tengo que saber: el mínimo recomendado son de tres a seis meses de gastos fijos, ampliable a ocho o doce si el sector va lento o vas a emprender. La baja voluntaria no genera derecho a prestación por desempleo.
- A quién afecta: trabajadores por cuenta ajena que se plantean una renuncia voluntaria, un cambio de sector o un proyecto propio, y autónomos que pasan por un periodo sin facturación.
- Fechas clave: de aplicación inmediata, y como mínimo tres meses antes de comunicar tu salida a la empresa.